
O que é seguro fiança e como complementar essa garantia
Apesar de ser considerado uma das melhores garantias locatícias para o proprietário, o seguro fiança ainda deixa um furo: como garantir o que o inquilino seja negativado? Saiba que existe uma forma legal de fazer isso.
O seguro fiança é uma das alternativas mais conhecidas para proteger o proprietário contra a falta de pagamento do aluguel, por isso que é chamado de garantia.
Mas existe um detalhe importante: ter uma garantia de pagamento não significa que o inquilino sempre pagará em dia.
Mesmo com seguro fiança, caução ou fiador, atrasos podem acontecer. E, dependendo da situação, a imobiliária ainda precisará lidar com cobranças, documentação e procedimentos para recuperar valores.
É nesse cenário que outra ferramenta pode fazer diferença: o protesto em cartório, um procedimento legal que registra formalmente uma dívida não paga e pode gerar restrições de crédito ao devedor, pressionando-o legalmente a quitar seus débitos.
Neste artigo, você vai entender o que é seguro fiança, como ele funciona, quais são as principais alternativas e como o protesto pode complementar a estratégia de proteção de uma locação.
Além disso, você vai conhecer uma ferramenta de automação capaz de cobrar o inquilino automaticamente, com a capacidade de recalcular valores e aplicar juros e multas sozinho.
Você não precisará mais desgastar o relacionamento da imobiliário e proprietário com o inquilino porque o sistema vai enviar as notificações de cobrança e fazer todos os processos por você.
E automação se estender a repasses, desconto das taxas administrativas, geração de relatórios e muito mais.
[TESTE GRÁTIS LIBERADO] Quer com os próprios olhos como funciona? Então cadastre um contrato agora e veja sua locação rodar no automático. Leva nem 5 minutos.
Existe um tipo de corretor que continua ganhando mesmo quando para de trabalhar
A diferença não é talento, é o modelo de renda que cada um escolheu. Cada mês que você passa sem isso é mais um mês torcendo...
Ver como esses corretores fazem
O que é seguro fiança?
O seguro fiança é uma modalidade de garantia locatícia que protege o proprietário contra prejuízos causados pelo não pagamento do aluguel, conforme as coberturas e os limites definidos na apólice.
Ele está previsto na Lei do Inquilinato (Lei nº 8.245/1991) e funciona como uma alternativa à apresentação de fiador, depósito caução ou capitalização.
Na prática, o inquilino contrata um seguro junto a uma seguradora, que assume a obrigação de indenizar o proprietário em determinadas situações de inadimplência.
O funcionamento envolve três participantes:
- Inquilino: contrata e normalmente paga o seguro.
- Proprietário: é o beneficiário da proteção, chamado de segurado.
- Seguradora: analisa o risco e se responsabiliza pelas indenizações previstas no contrato.
Por exemplo, imagine um imóvel com aluguel mensal de R$ 2.000.
Se o inquilino deixar de pagar, o proprietário poderá acionar o seguro fiança para receber os valores cobertos, respeitando as regras, os prazos e os limites da apólice.
Isso reduz a exposição financeira do proprietário, embora não elimine a possibilidade de atrasos nem todas as dificuldades de uma locação.
Mas com automação fica fácil cobrar o inquilino. O sistema faz isso automaticamente, além de recalcular os valores e aplicar as multas e juros. Tudo isso sem precisar que você faça nada. Teste grátis no botão abaixo e confira.
Existe um tipo de corretor que continua ganhando mesmo quando para de trabalhar
A diferença não é talento, é o modelo de renda que cada um escolheu. Cada mês que você passa sem isso é mais um mês torcendo...
Ver como esses corretores fazemComo funciona o seguro fiança no aluguel?
A contratação costuma começar antes da assinatura do contrato de locação.
O interessado apresenta seus dados à seguradora, que realiza uma avaliação de crédito para decidir se aceita ou não a proposta.
Depois da aprovação, são definidos o valor do seguro, as condições de pagamento e as coberturas contratadas.
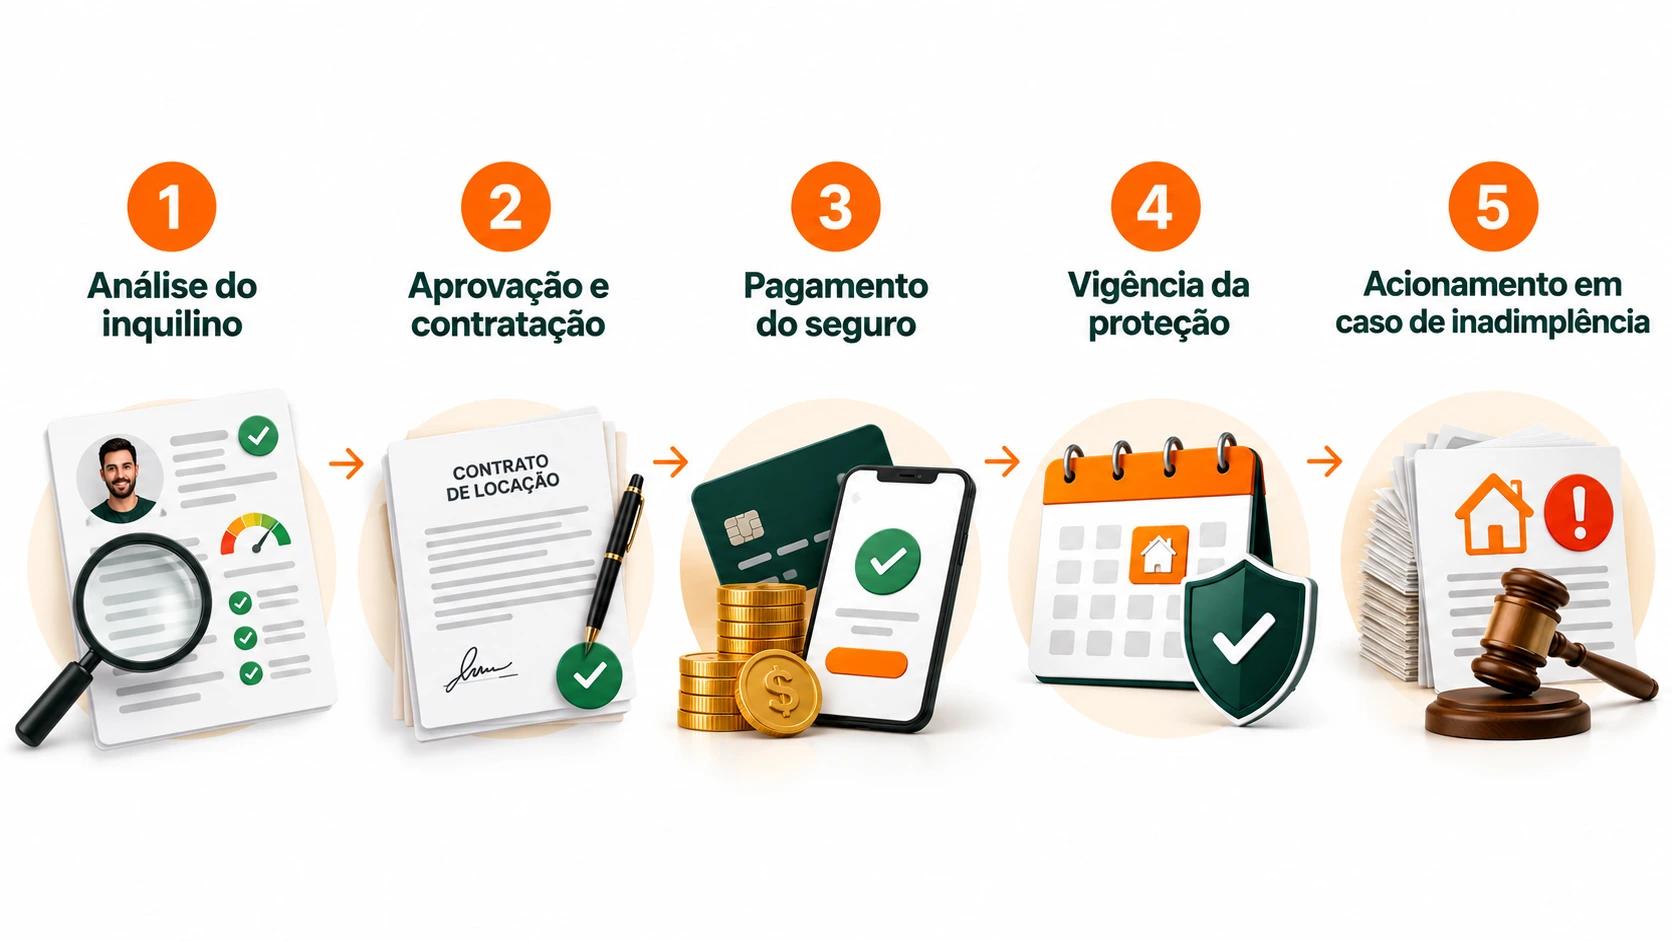
Em geral, o processo segue estas etapas:
- Análise do inquilino: a seguradora verifica os dados financeiros e o risco da contratação.
- Aprovação e contratação: a proposta é aceita, e o seguro é emitido.
- Pagamento do seguro: o inquilino paga o prêmio, conforme as condições contratadas.
- Vigência da proteção: a apólice cobre as obrigações previstas durante o período contratado.
- Acionamento em caso de inadimplência: o proprietário ou seu representante comunica o problema à seguradora e apresenta os documentos necessários.
A cobertura básica obrigatória é a falta de pagamento de aluguéis. Dependendo do produto, também podem existir coberturas adicionais para condomínio, IPTU, danos ao imóvel e outras despesas.
É importante verificar cada apólice, pois os limites e as condições variam entre seguradoras.
Quanto custa o seguro fiança?
O preço do seguro fiança não é fixo.
Ele depende de fatores como o valor do aluguel, o perfil financeiro do inquilino, as coberturas selecionadas e a política da seguradora.
Diferentemente da caução em dinheiro, o valor pago pelo seguro normalmente não é devolvido ao final da locação, pois representa o custo da proteção contratada.
Por isso, antes de recomendar essa modalidade, vale comparar as opções disponíveis e o impacto financeiro para o futuro inquilino.
Por que o seguro fiança é importante para uma locação?
Uma das maiores preocupações do proprietário é ficar sem receber o aluguel depois de entregar as chaves.
Para quem administra o imóvel, existe outra dificuldade: precisar cobrar valores atrasados enquanto mantém o relacionamento com proprietário e inquilino.
O seguro fiança ajuda a reduzir parte desse risco.
Entre seus principais benefícios estão a proteção financeira dentro dos limites da apólice, a dispensa de um fiador e a possibilidade de contratar coberturas adicionais.
Também pode facilitar o fechamento de uma locação quando o interessado possui renda compatível, mas não tem alguém disponível para assumir a responsabilidade como fiador.
Por outro lado, sua contratação envolve custos e depende da aprovação da seguradora.
O melhor seguro fiança não é necessariamente o mais barato, mas aquele que oferece coberturas adequadas às necessidades do contrato.
Quais são as alternativas ao seguro fiança?
O seguro fiança não é a única modalidade de garantia disponível para contratos de aluguel.
A Lei do Inquilinato prevê outras possibilidades. Conhecer as diferenças ajuda a escolher uma opção compatível com o perfil do inquilino e com o nível de proteção desejado pelo proprietário.
| Garantia | Como funciona | Principal ponto de atenção |
|---|---|---|
| Seguro fiança | Seguradora indeniza prejuízos cobertos | Custo e limites da apólice |
| Caução | Valor ou bem oferecido como garantia | Pode ser insuficiente diante de dívidas elevadas |
| Fiador | Terceiro assume obrigações previstas no contrato | Cobrança pode depender da capacidade financeira do fiador |
| Cessão fiduciária de quotas de fundo de investimento | Quotas são vinculadas à garantia da locação | Estrutura e regras mais específicas |
| Capitalização | Parecido com a caução, mas em vez de ficar rendendo na poupança, rende no título de capitalização para permitir sorteio de valores | Geralmente tem carência para resgate de valores |
Na caução em dinheiro, o valor não pode ultrapassar três meses de aluguel, conforme a Lei do Inquilinato.
Também vale lembrar que não é permitido exigir mais de uma modalidade de garantia locatícia no mesmo contrato, sob pena de nulidade da exigência.
Isso não significa, porém, que o locador precise depender exclusivamente da garantia escolhida para administrar situações de inadimplência.
Existem mecanismos de cobrança que podem ser utilizados quando o aluguel não é pago.
E essa diferença é fundamental para compreender o próximo ponto.
Teste grátis a ferramenta de cobranças automáticas. Aqui você não precisa se preocupar com atrasos, cálculos de juros e multas e envios de boletos. Tudo isso é feito automaticamente pelo sistema. Experimente agora de graça!
Existe um tipo de corretor que continua ganhando mesmo quando para de trabalhar
A diferença não é talento, é o modelo de renda que cada um escolheu. Cada mês que você passa sem isso é mais um mês torcendo...
Ver como esses corretores fazemPor que o seguro fiança sozinho não é suficiente para evitar a inadimplência?
Imagine duas situações.
Na primeira, um inquilino atrasa o aluguel, mas regulariza o pagamento depois de receber uma cobrança.
Na segunda, o inquilino deixa de pagar por vários meses, obrigando a imobiliária a acionar a garantia e adotar outras providências.
Nos dois casos, existe uma garantia contratual, mas a experiência de cobrança e os prejuízos administrativos podem ser muito diferentes.
Isso acontece porque garantir o recebimento e incentivar o pagamento pontual são objetivos diferentes.
O seguro fiança foi desenvolvido para proteger financeiramente o proprietário dentro das condições contratadas. Sua existência, por si só, não impede o atraso.
Receber da seguradora não significa que o inquilino ficou livre da dívida
Quando a seguradora indeniza o proprietário, ela pode assumir o direito de cobrar do inquilino os valores pagos. Esse mecanismo é chamado de sub-rogação.
Portanto, o seguro fiança não é uma autorização para deixar de pagar o aluguel, nem significa que o inadimplente esteja automaticamente livre de consequências financeiras, como o nome ficar sujo.
Ainda assim, o seguro não substitui os procedimentos necessários para lidar com a inadimplência.
A imobiliária pode precisar comunicar atrasos, reunir documentos, solicitar indenizações e acompanhar a solução do débito.
É aqui que o protesto em cartório pode acrescentar uma camada importante à cobrança.
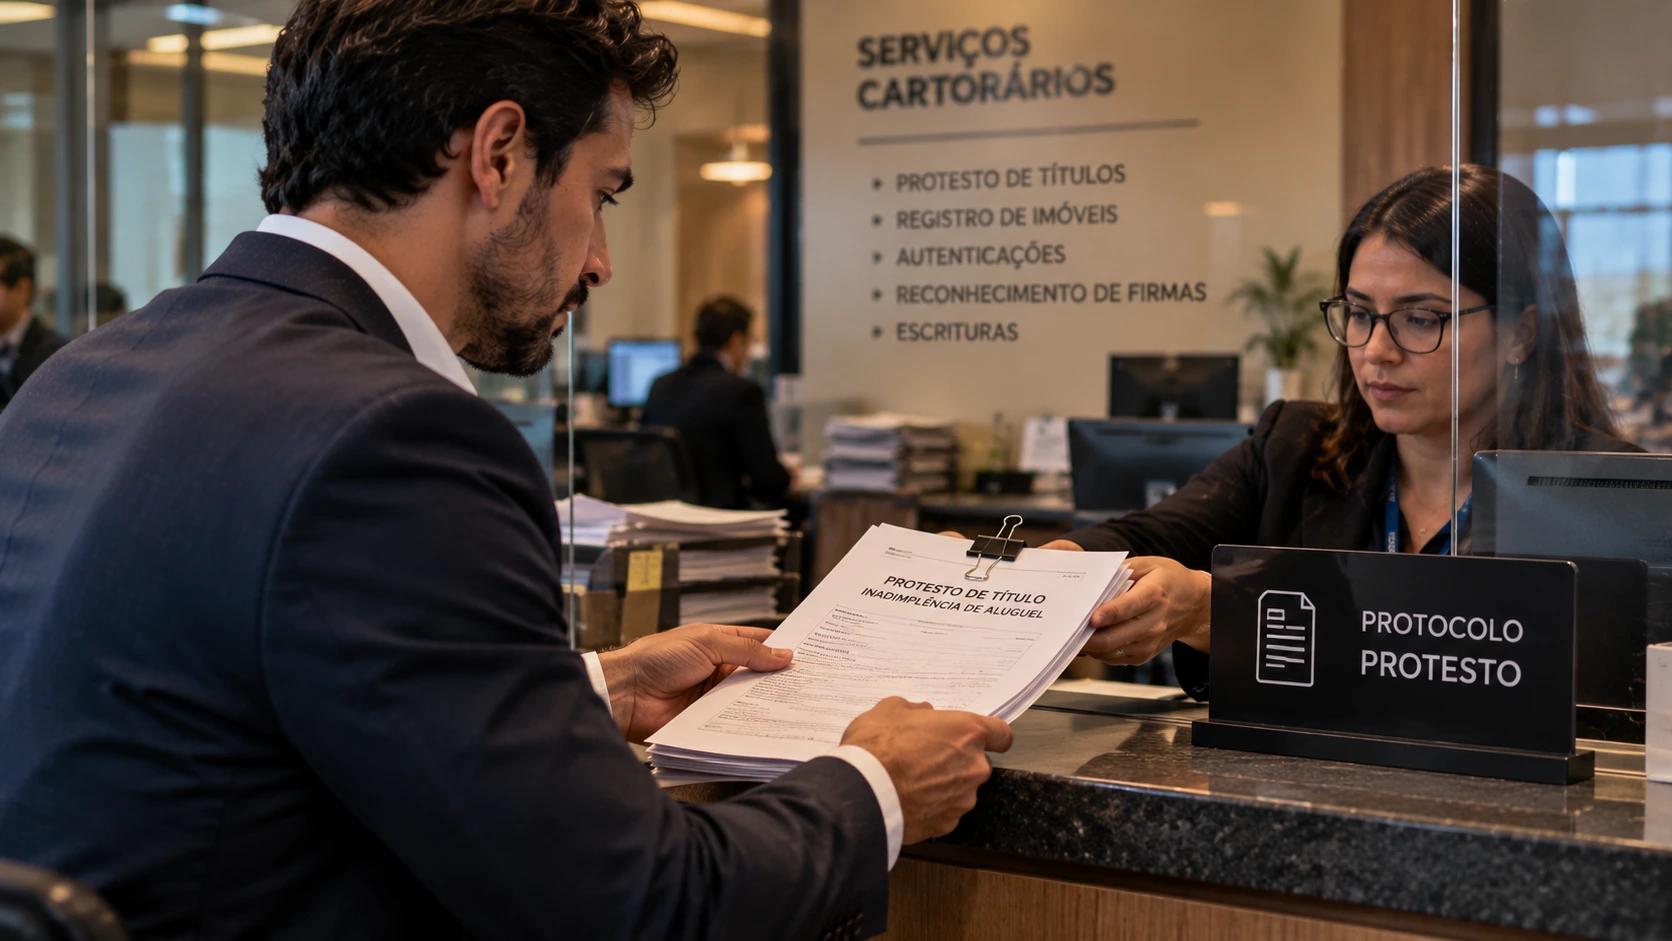
Como o protesto em cartório pode complementar o seguro fiança?
O protesto em cartório é um procedimento legal utilizado para registrar formalmente o não pagamento de uma dívida.
Previsto na Lei nº 9.492/1997, ele é realizado por um Tabelionato de Protesto de Títulos.
Na prática, quando existe uma dívida vencida e devidamente documentada, o credor pode apresentá-la para protesto, desde que sejam atendidos os requisitos legais.
O cartório verifica os requisitos formais, realiza a intimação do devedor e, caso não haja pagamento ou outra causa que impeça o ato dentro do prazo legal, poderá registrar o protesto.
O principal diferencial é que o protesto não funciona como uma garantia de indenização. Ele funciona como um instrumento formal de cobrança.
Mas uma dívida protestada passa a constar em registros públicos próprios e suas informações podem chegar a serviços de proteção ao crédito, conforme as regras aplicáveis.
Isso pode dificultar o acesso do devedor a determinadas operações de crédito e aumentar o incentivo para a regularização.
Por isso, o protesto pode ajudar a transformar uma cobrança ignorada em uma obrigação que o devedor tem mais motivos para regularizar. Porque ele vai querer limpar o nome dele para ter acesso ao crédito novamente.
O protesto não garante o recebimento da dívida, não resulta obrigatoriamente em negativação e não representa uma punição criminal. Trata-se de um procedimento legal de comprovação da inadimplência, sujeito a requisitos específicos.
Mas é uma excelente manobra para impulsionar o devedor a regularizar os débitos sem desgastar a relação da imobiliárias ou proprietário com o inquilino.
Seguro fiança e protesto podem ser utilizados juntos?
Sim, desde que respeitados os direitos de cobrança e as condições de cada caso.
É importante distinguir os dois mecanismos:
- O seguro fiança é uma garantia locatícia, isto é, devolve o dinheiro perdido.
- O protesto é um instrumento de cobrança de uma obrigação não paga e pode deixar o inquilino com nome sujo.
Por essa razão, utilizar o protesto não significa contratar uma segunda modalidade de garantia.
Entretanto, existe um cuidado fundamental: se a seguradora já indenizou o proprietário e assumiu determinado crédito, o proprietário não pode simplesmente cobrar ou protestar novamente aquele mesmo valor como se continuasse sendo seu credor.
É necessário verificar quem possui o direito de cobrança, quais valores permanecem pendentes e se a documentação é adequada para o protesto.
O caminho mais seguro é tratar o protesto como parte de um processo organizado de gestão da inadimplência, e não como uma medida automática aplicada a qualquer atraso.
Como protestar uma dívida de aluguel sem perder tempo com burocracia?
Uma dificuldade comum na administração de locações é transformar uma cobrança atrasada em um procedimento formal.
O corretor precisa acompanhar o vencimento, verificar a dívida, reunir documentos e buscar o cartório adequado para realizar o protesto.
Quando esse processo é manual, até uma única locação inadimplente pode gerar trabalho, sem falar nas horas perdidas no cartório.
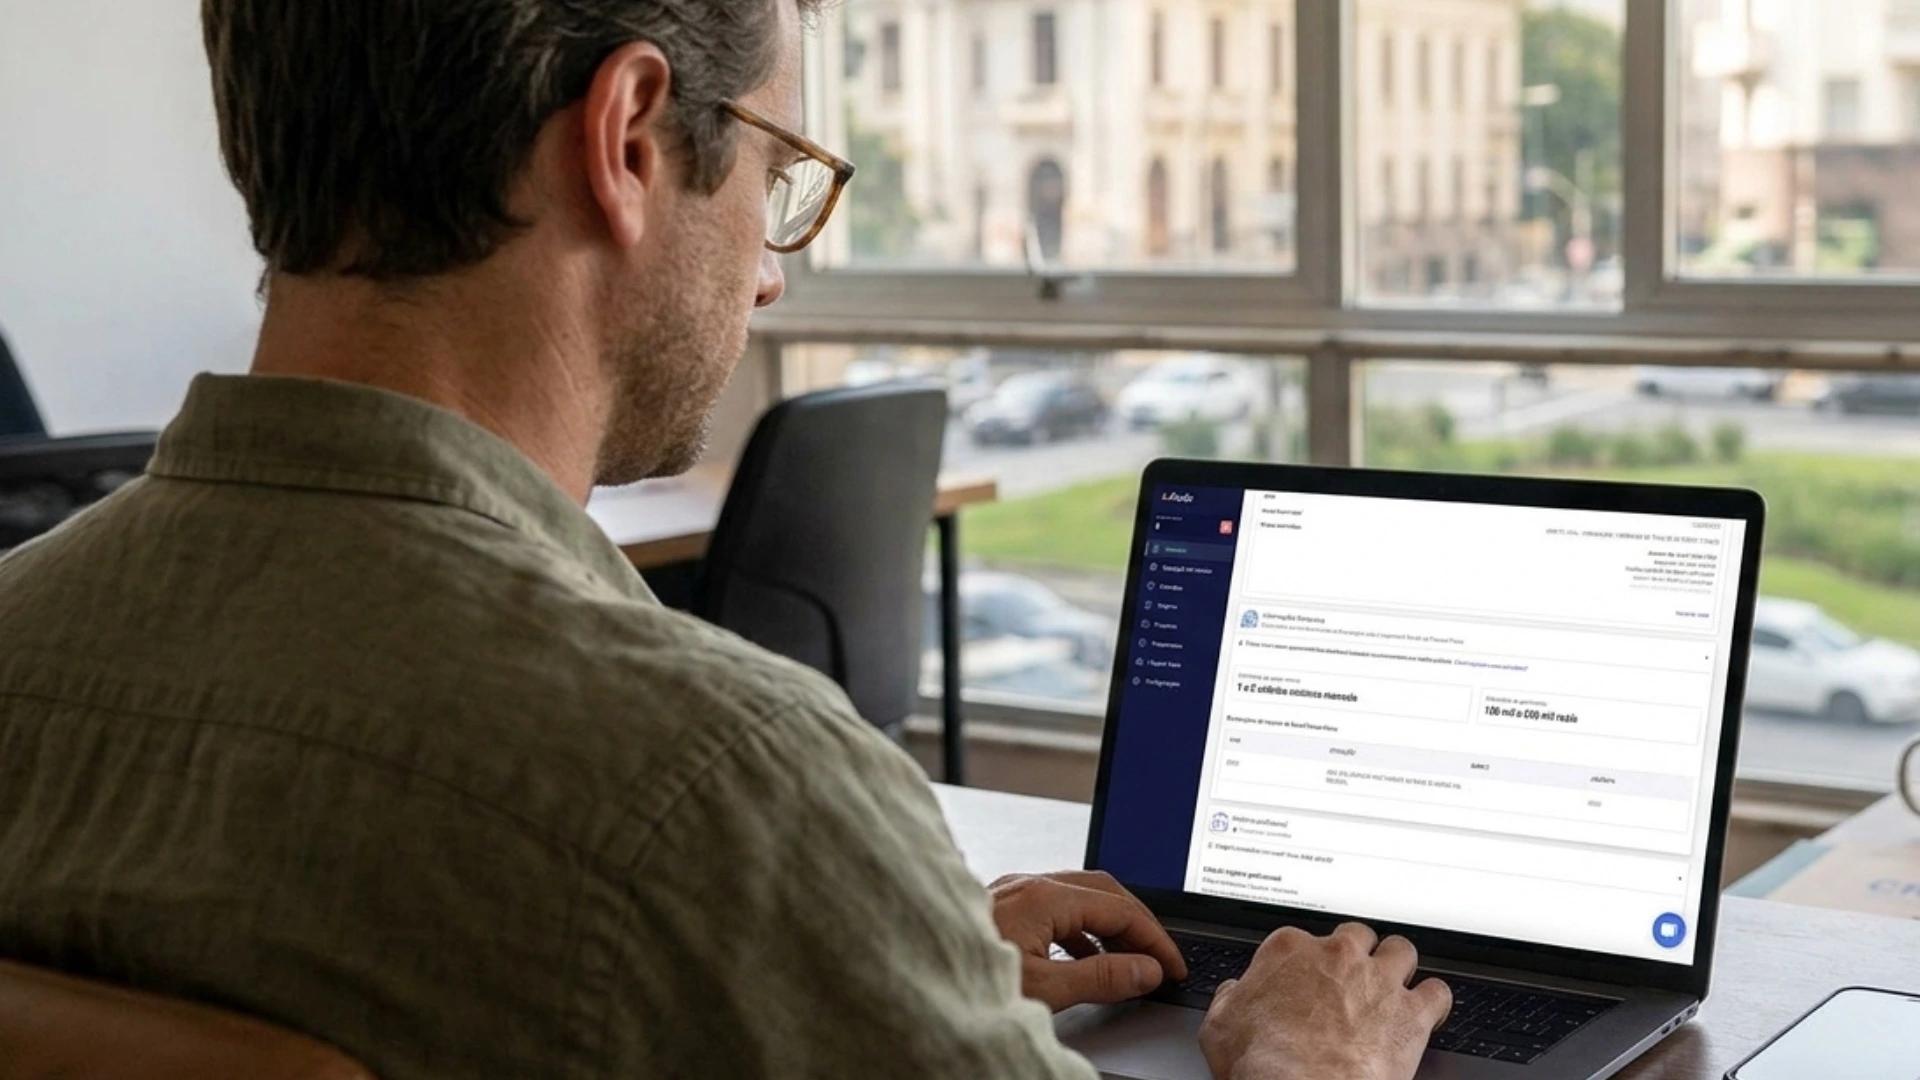
Para simplificar essa rotina, a Alude oferece uma ferramenta que facilita o encaminhamento de dívidas de aluguel para protesto em cartório, dentro da sua plataforma de gestão de locações.
Como a Alude facilita o protesto de aluguéis?
A Alude facilita e agiliza todo o processo e acompanhamento do protesto.
Quando uma dívida não é regularizada, a funcionalidade de protesto permite, com apenas um clique, solicitar seu encaminhamento para análise e processamento pelo cartório, conforme os requisitos aplicáveis.
Isso proporciona três vantagens para a rotina imobiliária:
- Menos trabalho administrativo
Em vez de organizar diferentes procedimentos manualmente, o profissional consegue iniciar a solicitação pela plataforma, aproveitando as informações da locação.
- Mais controle sobre os aluguéis atrasados
A gestão centralizada facilita a identificação das cobranças pendentes e o acompanhamento das providências necessárias.
- Custos mais previsíveis
A Alude trabalha com cobranças específicas para etapas do processo de cobrança e encaminhamento ao cartório. Assim, o profissional pode avaliar o custo apresentado na plataforma antes de solicitar o serviço.
Os valores vigentes, eventuais despesas cartorárias e as condições do procedimento devem ser confirmados na contratação.
A ferramenta simplifica a solicitação, mas a aceitação do título e a efetivação do protesto dependem da análise e das regras do cartório.
Uma proteção que vai além do seguro fiança
O seguro fiança continua sendo uma alternativa relevante para proteger o recebimento do aluguel.
Mas, ao combinar uma garantia adequada com análise de ficha, cobranças organizadas e instrumentos legais de recuperação de valores, o corretor consegue administrar a locação de maneira mais estruturada.
A proposta não é substituir o seguro fiança pelo protesto.
É utilizar cada recurso para a finalidade correta: a garantia ajuda a proteger o proprietário; o protesto pode contribuir para a recuperação de dívidas que continuam exigíveis.
Além disso, a ferramenta da Alude ainda ajuda na administração das locações. A plataforma permite automatizar cobranças e repasses, aplicar multas e juros conforme as condições configuradas automaticamente, gerar relatórios automáticos e notas fiscais das taxas administrativas.
E você pode fazer um teste grátis clicando aqui. Não precisa de cartão de crédito, não tem compromisso e você não leva nem 5 minutos cadastrando o contrato de aluguel para testar.
Existe um tipo de corretor que continua ganhando mesmo quando para de trabalhar
A diferença não é talento, é o modelo de renda que cada um escolheu. Cada mês que você passa sem isso é mais um mês torcendo...
Ver como esses corretores fazemPrincipais conclusões sobre seguro fiança e como complementar essa garantia
- O seguro fiança protege financeiramente o proprietário. A seguradora indeniza prejuízos cobertos pela apólice quando o inquilino descumpre determinadas obrigações.
- Existem alternativas ao seguro fiança. Caução, fiador e cessão fiduciária de quotas de fundo de investimento são modalidades previstas na Lei do Inquilinato.
- Uma garantia não impede a inadimplência. Mesmo com uma proteção contratual, o inquilino pode atrasar o aluguel, exigindo providências de cobrança. Mas o protesto em cartório pode complementar a gestão de cobranças. Ele formaliza uma dívida não paga e pode gerar consequências creditícias que incentivem sua regularização.
Perguntas frequentes sobre seguro fiança
O que é seguro fiança e para que serve?
O seguro fiança é uma garantia locatícia que protege o proprietário contra prejuízos decorrentes do descumprimento de obrigações pelo inquilino. Sua principal finalidade é cobrir aluguéis não pagos, respeitando os limites e as condições estabelecidos na apólice.
Quem paga o seguro fiança, o proprietário ou o inquilino?
Normalmente, o inquilino é responsável pelo pagamento do seguro fiança. O proprietário é o segurado e recebe a proteção contratada.
O seguro fiança devolve o dinheiro ao final do contrato?
Em regra, não. Diferentemente da caução em dinheiro, o prêmio pago pelo seguro fiança representa o custo da proteção contratada e normalmente não é devolvido ao término da locação. Funciona igual a uma apólice de seguro. Os valores pagos garantem a disponibilização dos serviços.
O seguro fiança cobre todos os prejuízos do proprietário?
Não necessariamente. A cobertura básica protege contra a falta de pagamento do aluguel. Despesas como condomínio, IPTU e danos ao imóvel podem depender da contratação de coberturas adicionais e estão sujeitas aos limites da apólice.
O que acontece se o inquilino não pagar o aluguel mesmo com seguro fiança?
O proprietário poderá comunicar a inadimplência à seguradora e solicitar a indenização conforme as regras da apólice. Após o pagamento da indenização, a seguradora poderá assumir o direito de cobrar do inquilino os valores desembolsados. Mas se ela não fizer isso, você pode usar o protesto em cartório para deixá-lo com nome sujo.
É possível protestar uma dívida de aluguel em cartório?
Sim. Dívidas de aluguel podem ser encaminhadas para protesto quando são exigíveis, estão adequadamente documentadas e atendem aos requisitos legais. O cartório realiza a análise formal antes do registro.
O protesto em cartório deixa o nome do inquilino negativado?
Sim. O protesto pode gerar restrições de crédito, pois o registro da dívida pode ser comunicado a serviços de proteção ao crédito. Entretanto, o protesto e a negativação são procedimentos distintos, e o resultado não é automático em todos os casos.
É possível ter seguro fiança e protestar uma dívida do inquilino?
Sim, desde que exista dívida exigível e que o pedido seja feito por quem possui o direito de cobrá-la. Caso a seguradora já tenha indenizado o proprietário, é necessário verificar a transferência do crédito para evitar cobranças duplicadas.
Como a Alude ajuda a protestar aluguéis atrasados?
A Alude centraliza a gestão das cobranças e oferece uma funcionalidade acionada por um único clique para solicitar o encaminhamento de dívidas ao cartório. Isso reduz etapas administrativas e facilita o acompanhamento da inadimplência, conforme as condições do serviço.
Sobre a Alude
A Alude acredita que o corretor deveria passar seu tempo focado em criar relacionamentos e dar um atendimento incrível ao cliente - não fazendo burocracias ou trabalhos manuais. Para isso, criamos ferramentas que melhoram a experiência do cliente e facilitam a vida do corretor. Desde uma análise de crédito que impressiona proprietários, até uma gestão de aluguel que deixa suas locações no piloto automático. Buscamos estar presentes em todos os processos do seu dia a dia oferecendo sempre o melhor serviço pelo melhor preço. Quer saber mais? Faça um teste grátis agora mesmo.
Rodrigo Roddick é jornalista, escritor e redator na Alude. Com MBA em Jornalismo Digital e mais de 14 anos de experiência no mundo literário, é especialista em criar textos de forma criativa e estratégica. Ele domina diferentes estilos narrativos sempre com o propósito de aproximar o leitor do conteúdo que deseja consumir. Rodrigo já foi editor e redator de resenhas, artigos, reportagens e notícias que refinaram sua escrita; agora aplica esses conhecimentos na Alude para contribuir com a missão de descomplicar o universo de informações do mercado imobiliário. Nas horas vagas, ele escreve e lê livros de ficção, assiste filmes e séries e vai se aventurar na natureza desse mundão.
Leia também...
